Texas adopts Insurance Appraisal Rules for Auto and Home Policies
أعلنت وزارة التأمين في تكساس أن مفوض التأمين أماندا كراوفورد قد اعتمد قواعد جديدة لتقييم التأمين في أمر المفوض رقم 2026-10210 وتصبح القواعد، المنشورة في الباب 28، قانون تكساس الإداري، المواد 5.9800-5.9806، نافذة على العنوان رقم 24، وتشترط سياسات الملكية الشخصية والسكنية لإدراج حكم تقييم متوافق.
The rules implement Senate Bill 458, passed unanimously by the Texas Legislature in 2025, which added Chapter 1813 to the Insurance Code. فبموجب النظام الأساسي، عندما يتنازع حاملو السياسات والمؤمنون على مبلغ الخسارة، يمكن تسوية المبلغ عن طريق التقييم - وهي عملية تحدد فقط مبلغ الخسارة، وليس التغطية.
وفقاً للقواعد، كلّ طرف يُعيّنُ مُقيّمَاً، واثنين من الأخصائيين يَختارونَ أمبراً. إذا لم يتمكنوا من الاتفاق على امبراطورية، يجوز لأي من الطرفين أن يطلب من المحكمة تعيين واحد. ويمكن لأي سياسة أن تتيح خياراً يقوم على أساس البائع لاختيار أمبير، ولكن لا يجوز إلا لحاملي السياسات أن يحتجوا به؛ ولا يمكن للمؤمن عليه.
كما تحدد القواعد المواعيد النهائية. بالنسبة للمطالبات المتعلقة بالسيارات، يجب على كل طرف عموماً أن يعين جهاز تقييمه في غضون 20 يوماً من طلب التقييم، ولدينا 40 يوماً لمحاولة الاتفاق على مبلغ الخسارة؛ والموعد النهائي لتقييم الطلب مرتبط بانتهاء فترة التقادم في السياسة العامة لتقديم الدعوى. وتلقى المركز تعليقات من 204 من المعلقين أثناء عملية وضع القواعد، وشهد 18 شخصاً في جلسة استماع في 2 حزيران/يونيه 2026، ونقح حكم اختيار أمبير استجابة للتعليق العام.
وتنطبق الاحتياجات على السياسات المشمولة التي تم تنفيذها أو إصدارها من أجل التنفيذ أو تجديدها في تكساس في 1 آذار/مارس 2027 أو بعده. بالنسبة للسياسات التي صدرت قبل ذلك التاريخ، حكم التقييم الخاص بالسياسة لا يزال يتحكم.
(Source: Texas Department of Insurance)
المصدر: GSM · الولايات المتحدة (الطبعة الإنجليزية · الطبعة الصينية الأصلية)
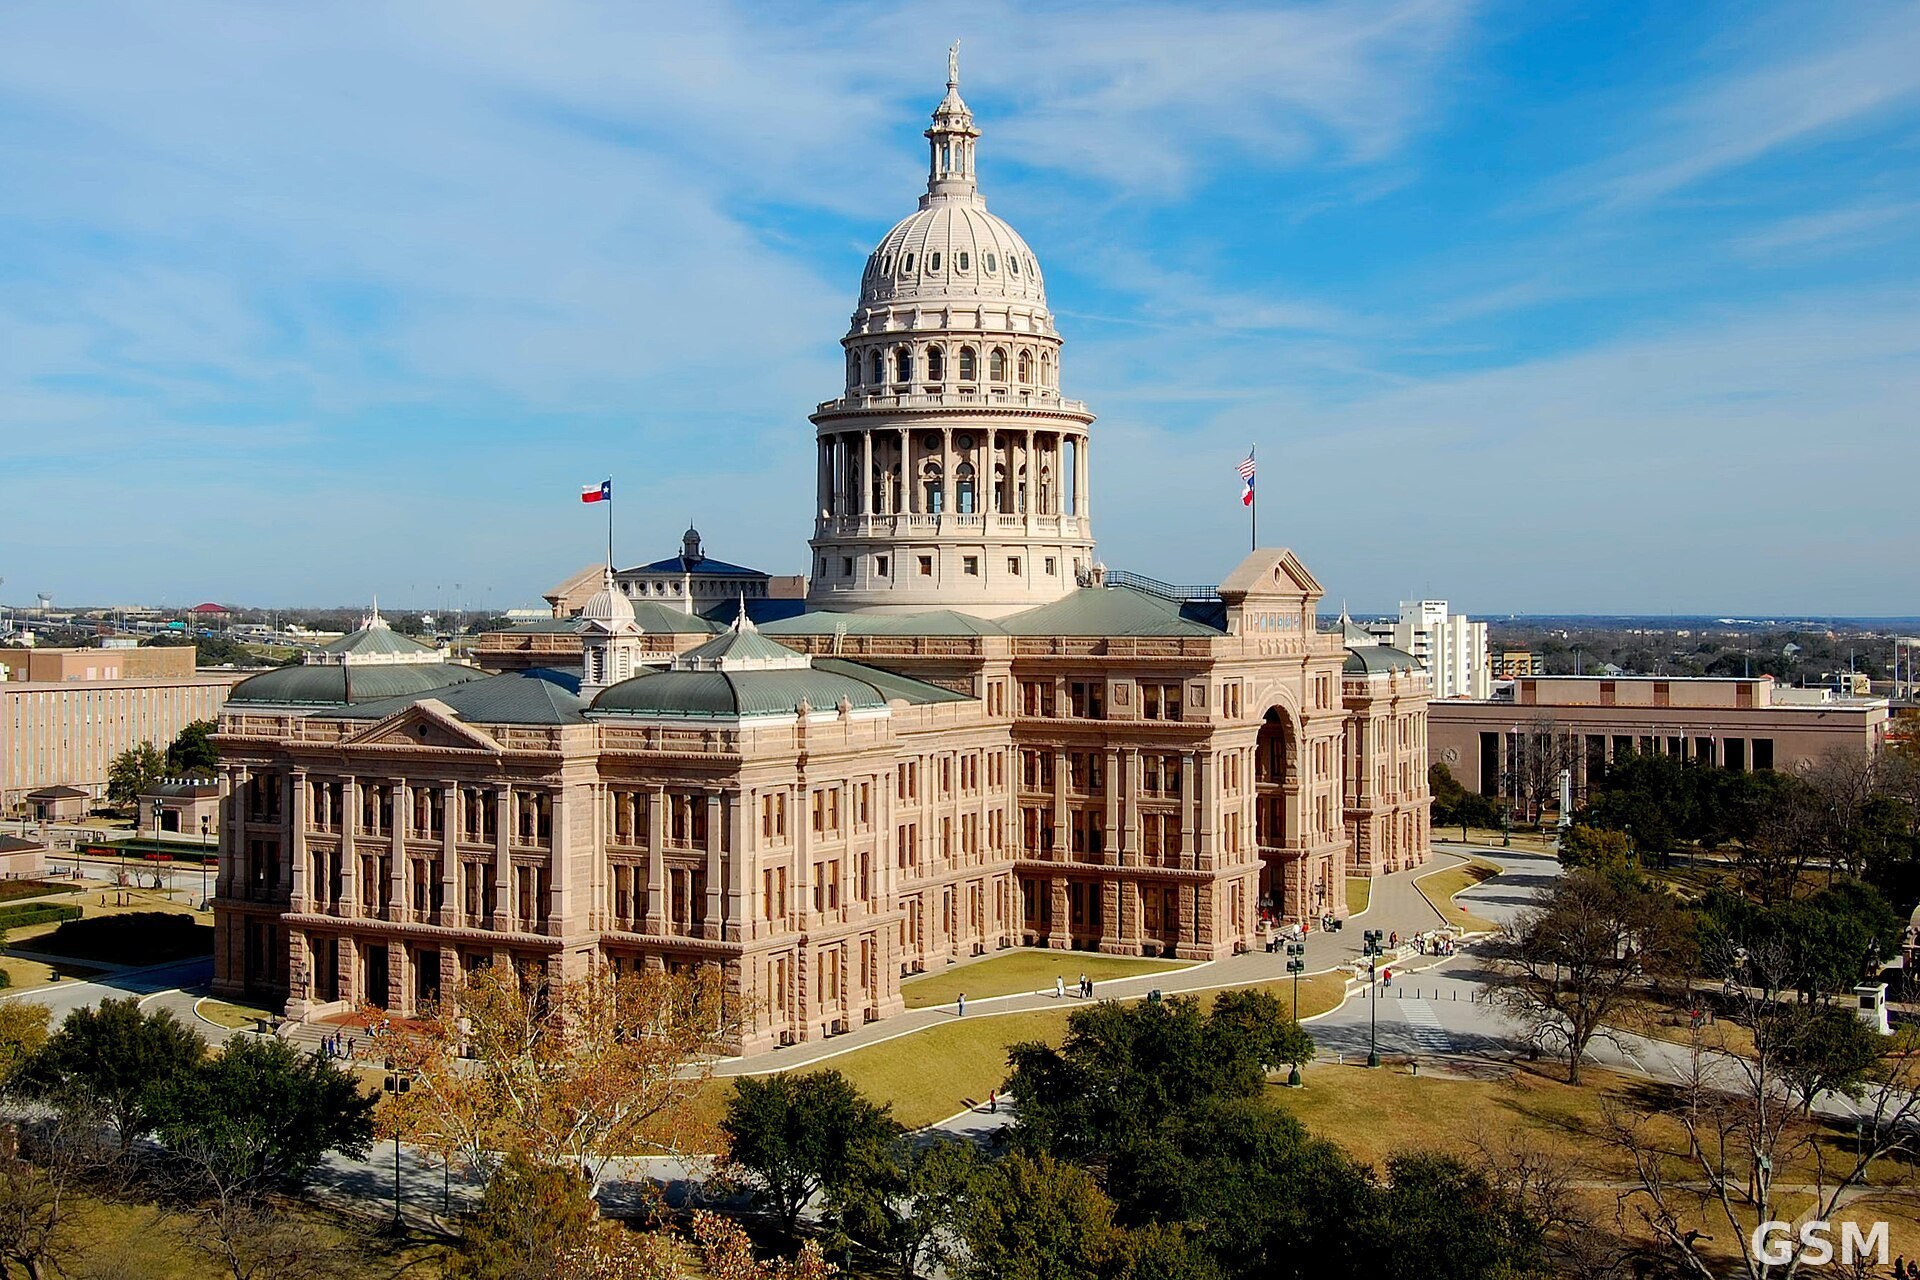
صورة: 图片来源:Wikimedia Commons,位于 Austin 的德克萨斯州议会大厦(LoneStarMike 摄,CC BY 3.0)