ຫົວໜ້ານັກເສດຖະສາດຂອງ NAR ທ່ານ Lawrence Yun ຫຼຸດຄາດການ 2026 ຢ່າງຫຼວງຫຼາຍ: ຍອດຂາຍ ແລະ ລາຄາເຮືອນທີ່ມີຢູ່ແລ້ວຄາດວ່າຈະເຕີບໂຕ 2% ຫຼື ໜ້ອຍກວ່າ
Lawrence Yun ຫົວໜ້ານັກເສດຖະສາດຂອງສະມາຄົມນາຍໜ້າອະສັງຫາລິມະສັບແຫ່ງຊາດ (NAR) ໄດ້ປັບຫຼຸດຄາດການຕະຫຼາດທີ່ຢູ່ອາໄສຂອງສະຫະລັດໃນປີ 2026 ລົງຢ່າງຫຼວງຫຼາຍ. ປັດຈຸບັນ Yun ຄາດວ່າ ປະລິມານການຂາຍ ແລະ ລາຄາເຮືອນທີ່ມີຢູ່ແລ້ວຈະເຕີບໂຕປະມານ 2% ຫຼື ໜ້ອຍກວ່າໃນປີ 2026 ເມື່ອທຽບກັບປີ 2025 ໃນຂະນະທີ່ຍອດຂາຍເຮືອນໃໝ່ຄາດວ່າຈະຫຼຸດລົງ 5% ເມື່ອທຽບກັບປີຕໍ່ປີ. Yun ໄດ້ບອກກັບ Realtor.com ວ່າ ອັດຕາດອກເບ້ຍຈຳນອງທີ່ເພີ່ມຂຶ້ນຢ່າງໄວວາເປັນເຫດຜົນຫຼັກຂອງການປັບຫຼຸດນີ້.
ການປັບຫຼຸດນີ້ເກີດຂຶ້ນໃນສອງຂັ້ນຕອນ. ໃນເດືອນພະຈິກທີ່ຜ່ານມາ Yun ໄດ້ຄາດການວ່າ ຍອດຂາຍເຮືອນທີ່ມີຢູ່ແລ້ວຈະເພີ່ມຂຶ້ນ 14% ໃນປີ 2026 ຈາກລະດັບຕ່ຳສຸດໃນຮອບສາມທົດສະວັດທີ່ມາຮອດໃນປີກ່ອນ ພ້ອມທັງຄາດການວ່າ ລາຄາກາງຈະເຕີບໂຕ 4%. ມາຮອດເດືອນເມສາ ລາວໄດ້ຜ່ອນຄວາມຄາດຫວັງລົງແລ້ວ ໂດຍຄາດການວ່າ ປະລິມານການຂາຍເຮືອນທີ່ມີຢູ່ແລ້ວຈະເພີ່ມຂຶ້ນພຽງ 4% ຈາກປີທີ່ຜ່ານມາ ໂດຍອ້າງເຖິງອັດຕາດອກເບ້ຍທີ່ສູງ ເງິນເຟີ້ ແລະ ຄວາມບໍ່ໝັ້ນຄົງທາງເສດຖະກິດທີ່ເພີ່ມຂຶ້ນຈາກສົງຄາມອີຣານ. ການອັບເດດຫຼ້າສຸດໄດ້ຕັດຕົວເລກດັ່ງກ່າວລົງເຫຼືອປະມານ 2% ຫຼື ໜ້ອຍກວ່າ.
ອັດຕາດອກເບ້ຍຈຳນອງແມ່ນຕົວປ່ຽນທີ່ສຳຄັນ. ໃນເບື້ອງຕົ້ນ Yun ໄດ້ຄາດການວ່າ ອັດຕາດອກເບ້ຍຈຳນອງຈະສະເລ່ຍຢູ່ປະມານ 6.5% ໃນປີນີ້. ແຕ່ໃນຄວາມເປັນຈິງ ອັດຕາໄດ້ເພີ່ມຂຶ້ນຢ່າງຕໍ່ເນື່ອງ ແລະ ຍັງຄົງຢູ່ເໜືອ 7% ນັບຕັ້ງແຕ່ອາທິດສຸດທ້າຍຂອງເດືອນກັນຍາ ເຊິ່ງໄດ້ເພີ່ມຄ່າງວດລາຍເດືອນໃນຈຳນວນເງິນກູ້ດຽວກັນ ແລະ ທຳລາຍກຳລັງຊື້ຂອງຜູ້ຊື້ຕື່ມອີກ. ລາວບອກກັບ Realtor.com ວ່າ: "ຕະຫຼາດມີການປ່ຽນແປງຢູ່ເລື້ອຍໆ—ບາງຢ່າງມີຜົນກະທົບທາງບວກຕໍ່ຕະຫຼາດທີ່ຢູ່ອາໄສ ແລະ ບາງຢ່າງກໍເປັນທາງລົບ. ເຫດການທີ່ບໍ່ໜ້າພໍໃຈອັນໃຫຍ່ຫຼວງໃນຊ່ວງເດືອນທີ່ຜ່ານມາຄືອັດຕາດອກເບ້ຍຈຳນອງທີ່ເພີ່ມຂຶ້ນຢ່າງໄວວາ ດັ່ງນັ້ນຈຶ່ງທຳລາຍທັດສະນະພາບຂອງຕະຫຼາດຕື່ມອີກ." ລາວຍັງໄດ້ລະບຸອີກວ່າ ຖ້າອັດຕາຫຼຸດລົງໃກ້ 6% ໃນຕົ້ນປີ 2027 ຜູ້ຊື້ທີ່ຖ້າເບິ່ງສະຖານະການຢູ່ອາດຈະຖືກປົດລັອກ.
ໃນກອງປະຊຸມປະຈຳປີຂອງສະມາຄົມທະນາຄານຈຳນອງ (Mortgage Bankers Association) ໃນຕົ້ນເດືອນນີ້ Mike Fratantoni ຫົວໜ້ານັກເສດຖະສາດຂອງ MBA ໄດ້ຄາດການວ່າ ອັດຕາດອກເບ້ຍຈຳນອງຈະຍັງຄົງຢູ່ປະມານ 7.3% ໃນສ່ວນທີ່ເຫຼືອຂອງປີ ແລະ ຢູ່ເໜືອ 7% ຜ່ານປີ 2027. ລາວກ່າວວ່າ: "ເງິນເຟີ້ສູງເກີນໄປ ເຮັດໃຫ້ທະນາຄານກາງຕ້ອງຂຶ້ນອັດຕາດອກເບ້ຍໄລຍະສັ້ນ ໃນຂະນະທີ່ການຂາດດຸນງົບປະມານ ແລະ ໜີ້ສິນຢູ່ໃນລະດັບສູງຢ່າງບໍ່ຍືນຍົງ ເຮັດໃຫ້ນັກລົງທຶນພັນທະບັດຍູ້ອັດຕາຜົນຕອບແທນໄລຍະຍາວໃຫ້ສູງຂຶ້ນ."
ແຫຼ່ງຂໍ້ມູນ: GSM·ສະຫະລັດ (ຮວບຮວມຈາກລາຍງານຂອງ Realtor.com)
ແຫຼ່ງຂໍ້ມູນ: GSM · ສະຫະລັດອາເມຣິກາ (ສະບັບພາສາອັງກິດ · ສະບັບຕົ້ນສະບັບພາສາຈີນ)
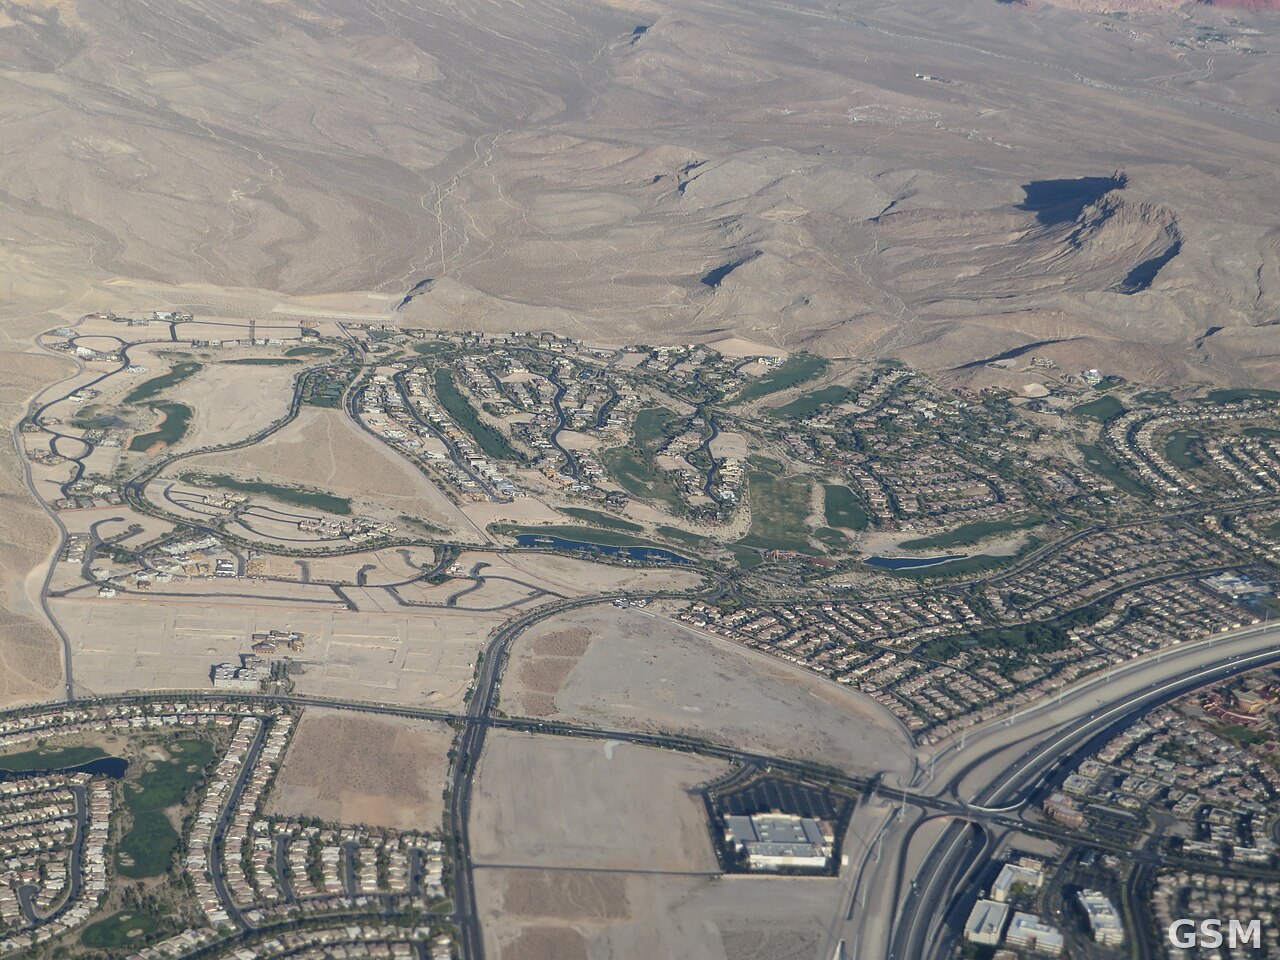
ຮູບພາບ: 图:内华达州 Las Vegas 西郊 Summerlin 社区住宅区航拍(资料图)。照片:Ken Lund,CC BY-SA 2.0,经 Wikimedia Commons。Photo: Aerial view of residential neighborhoods in Summerlin, Las Vegas, Nevada (file photo). Photo: Ken Lund, CC BY-SA 2.0, via Wikimedia Commons.