Luật bảo hiểm về tự động và chính trị gia tại Texas
Ủy ban bảo hiểm Texas thông báo rằng Ủy viên bảo hiểm Amanda Crawford đã chấp nhận những quy định mới của Ủy viên Ủy ban điều hành. Được xuất bản với tên gọi 28, Luật Quản trị Texas, mục 5.9800-5.9806, quy định có hiệu lực trên Nov. 24 và yêu cầu chính sách tài sản cá nhân và nhà ở bao gồm một sự cung cấp tính toán hợp lý.
Các quy tắc thực thi Thượng viện Bill 458, đồng thời được thông qua bởi Bộ lập pháp Texas vào năm 2025, và đã thêm chương 1813 vào bộ luật bảo hiểm. Theo luật, khi một người giữ chính sách và người bảo hiểm tranh chấp về số lượng thiệt hại, số tiền đó có thể được giải quyết qua việc đánh giá — một tiến trình mà chỉ quyết định thiệt hại, chứ không phải việc bảo hiểm.
Theo luật, mỗi bên chỉ định một người đánh giá, và hai người đánh giá chọn một trọng tài. Nếu họ không thể đồng ý về một trọng tài, hai bên có thể yêu cầu tòa án bổ nhiệm một người. Một chính sách có thể đưa ra một lựa chọn dựa trên quan tài của nhà cung cấp, nhưng chỉ người giữ chính sách mới có thể gọi nó; bảo hiểm không thể.
Luật cũng đặt ra thời hạn. Đối với các tuyên bố tự động, mỗi bên thường phải chỉ định người đánh giá trong vòng 20 ngày của một yêu cầu đánh giá, và các nhà đo lường có 40 ngày để cố gắng để cố gắng đồng ý về số lượng thiệt hại; hạn chót để yêu cầu đánh giá được gắn liền với hạn chế của thời gian chính sách cho việc nộp đơn. TDI nhận được lời bình luận của những người bình luận trong lúc lập luật, 18 người đã làm chứng tại phiên tòa vào ngày 2 tháng 6 năm 2026, và sự sắp đặt của trọng tài đã được chỉnh sửa để đáp lại bình luận công cộng.
Những điều kiện được áp dụng cho các chính sách được cung cấp, được cấp để giao hoặc làm lại ở Texas vào ngày 1 - 3 - 2027. Đối với các chính sách được ban hành trước đó, sự sắp đặt của chính sách tiếp tục kiểm soát.
Phòng bảo hiểm Texas
Nguồn: GSM · Hoa Kỳ (ấn bản tiếng Anh · ấn bản gốc tiếng Trung)
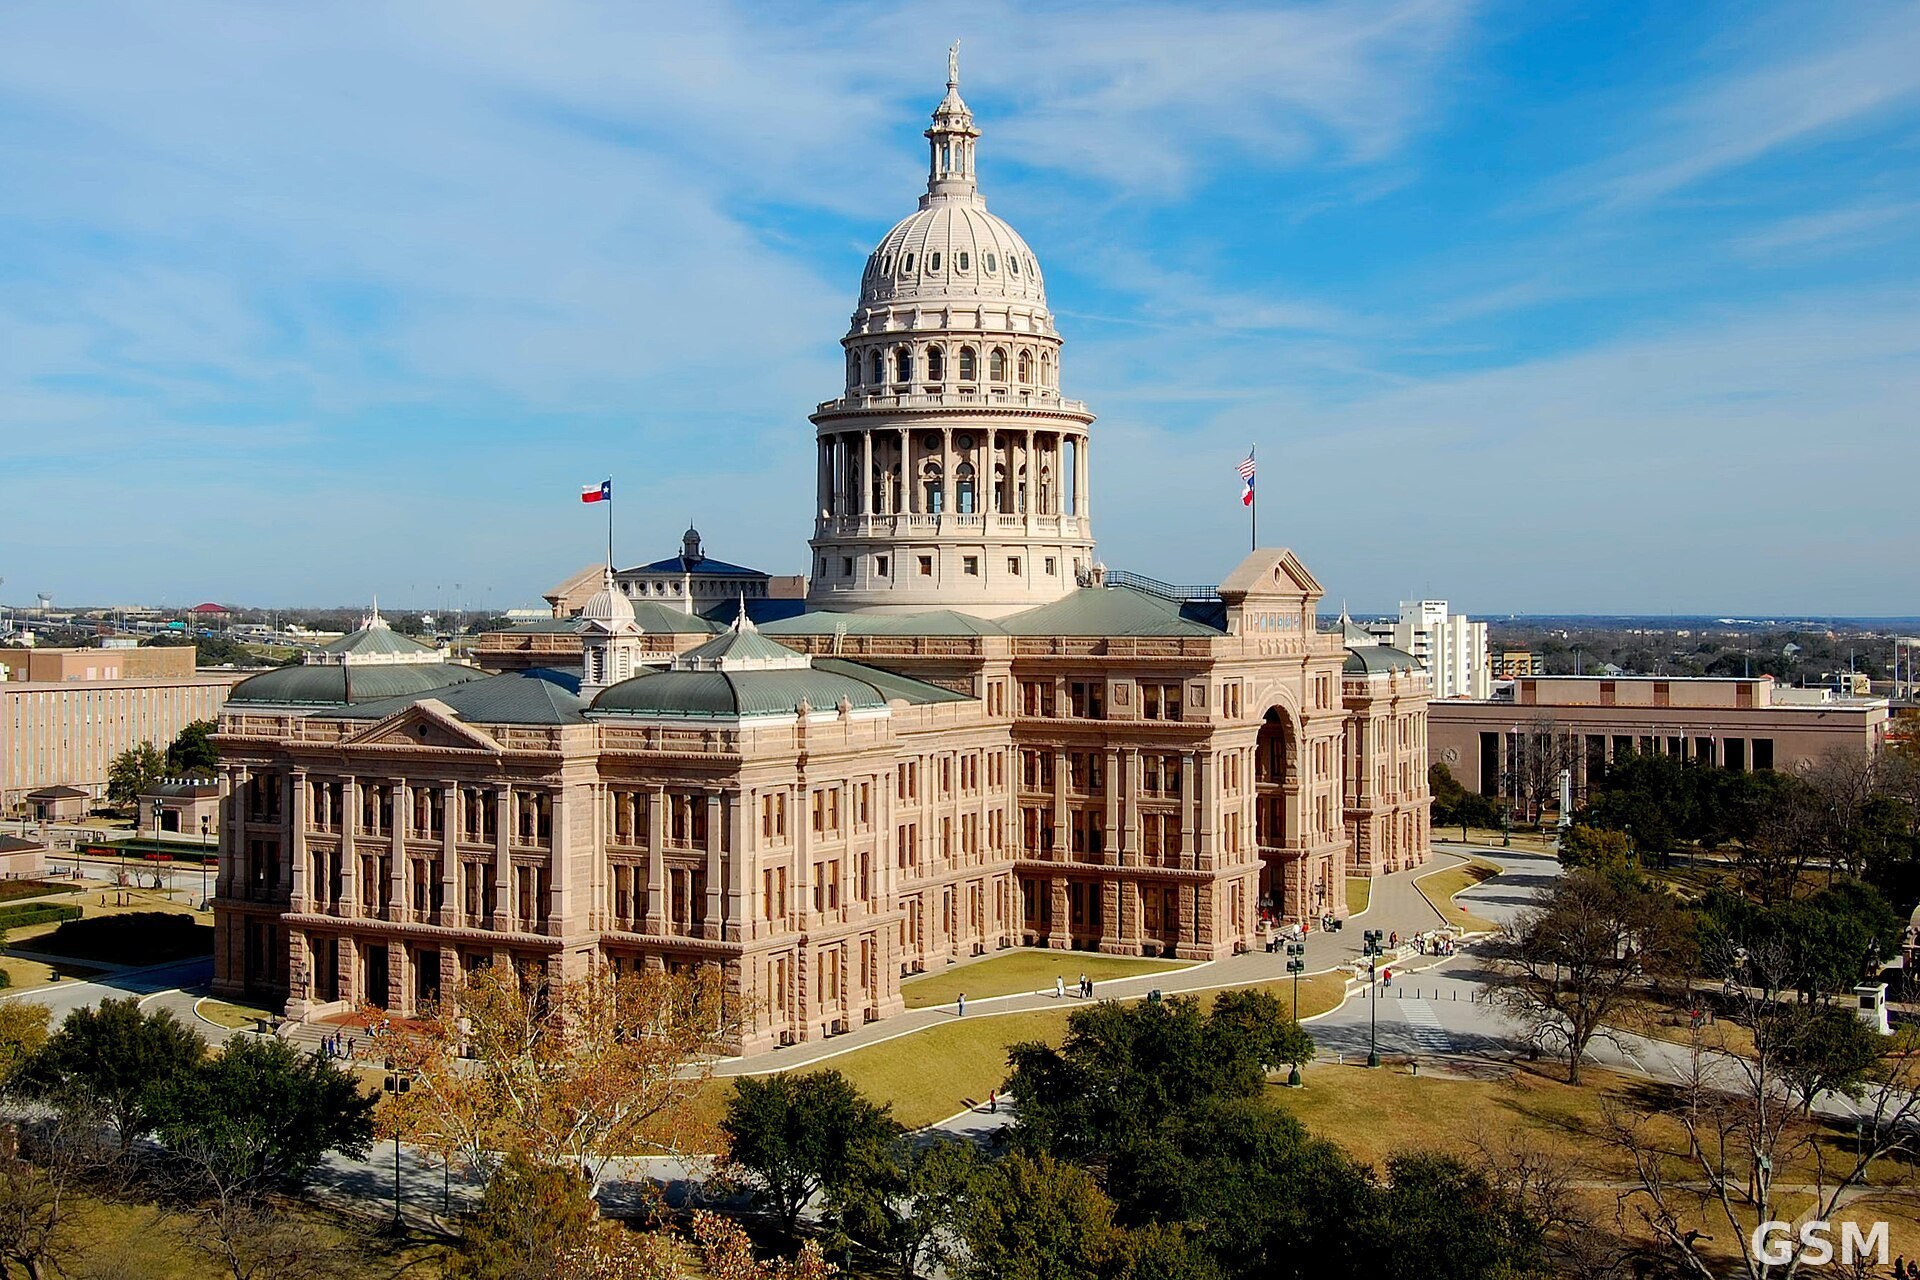
Ảnh: 图片来源:Wikimedia Commons,位于 Austin 的德克萨斯州议会大厦(LoneStarMike 摄,CC BY 3.0)