Seguimiento: Asia Sell-Off Deepens — Kospi Tumbles 7.4% Bajo 6.000 como Samsung, SK Hynix Plunge; Sell-Side Sidecar Triggered
HONG KONG/SEOUL — acciones asiáticas disminuyeron mayormente el martes 13 de octubre, con Corea del Sur en el centro de la venta. El índice de referencia Kospi cayó del 7,4% al 5,914.35, su nivel más bajo desde finales de julio, la Associated Press informó el 13 de octubre. El índice había alcanzado un alto en junio después de cruzar 9.000, sobrecargado por el boom mundial de inteligencia artificial. Samsung Electronics cayó 7.7%, mientras que el chipmaker de memoria SK Hynix se hundió 8.8%.
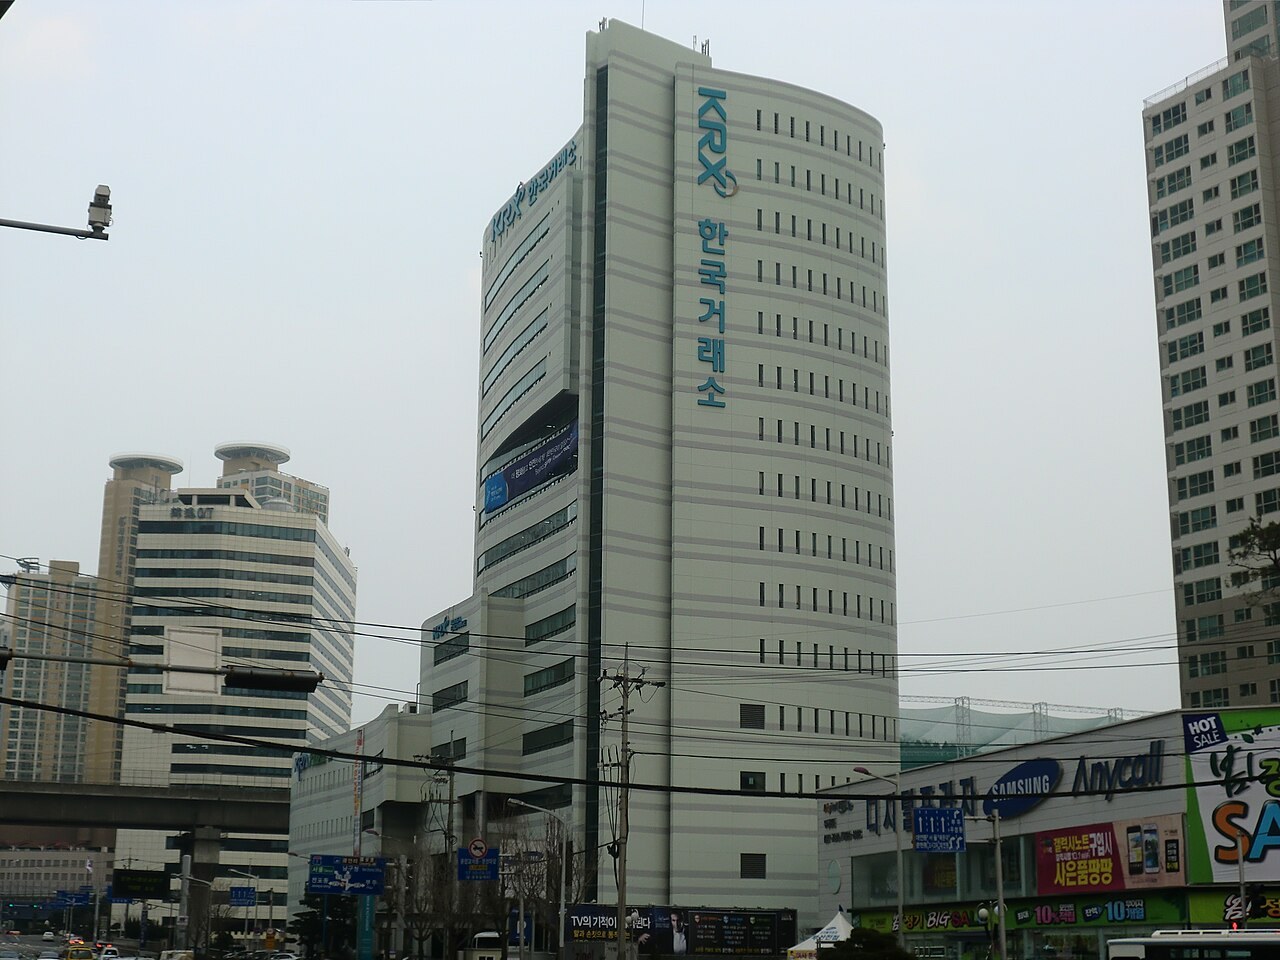
Los informes coreanos trazaron la ruta intradía: el Kospi abrió un 3,10% a 6,186.08 y las pérdidas se ampliaron a través de la sesión. El Korea Exchange activó un sidecar de venta en el comercio temprano — el programa de suspensión vende pedidos para acciones de Kospi durante cinco minutos— el primero de esos rizos en casi dos meses, según Korea Economic Daily. A partir de las 1:30 p.m. en Seúl, Aju Press puso el Kospi en 424.40 puntos, o 6.65%, a 5.959.84, con Samsung Electronics en 8.18%, SK Hynix en 10.65% y SK Square en 12.40%; inversores extranjeros habían vendido 4.24 trillones ganado en ese punto, mientras que individuos e instituciones compraron 26.8 trillion ganó y 11.03 trillion respectivamente. El índice Kosdaq descendió 3,50% a 819.59 al mismo tiempo. Las cifras varían según los tiempos y la lectura posterior del AP de una caída del 7,4% es la última citada aquí.
El desencadenante inmediato fue las tecnologías de memoria ChangXin de China (CXMT). Múltiples outlets informaron que CXMT ha realizado avances clave en una arquitectura celular de 4F2 DRAM de próxima generación y planea lanzar memoria servidor DDR5 basado en ella para finales de año; TrendForce estima que el diseño podría elevar la densidad de memoria en un 30% al 50%. Los inversores reevaluaron la potencia de precios y la prima de valoración de los tres fabricantes de memoria más grandes del mundo — Samsung, SK Hynix y Micron. Las existencias de chips estadounidenses ya habían caído durante la noche: el índice de semiconductores de Filadelfia perdió aproximadamente 2,6%, Micron cayó 3,9%, Nvidia perdió 1,3%, Broadcom cayó 1,9% y AMD fue 2,3% menor.
Otros mercados de Asia y el Pacífico cayeron en tándem. Nikkei 225 de Japón cayó 2,5% a 67,292.39, con SoftBank Group baja 8% y ficha-equipment maker Tokyo Electron 6,6%; Kioxia cayó alrededor 9,7% en el comercio temprano. Taiex de Taiwán cayó 1,9%, con TSMC baja 1,6%. El Hang Seng de Hong Kong cayó de 1% a 24.033.51 y su medidor de tecnología disminuyó 1,5%. El Composite de Shanghai fue 1,1% inferior a 3.754,82, y el ScienteP/ASX 200 de Australia se fijó en 0,2%. Los precios del petróleo también cayeron, con el crudo Brent bajan 1,4% a $105.20 un barril y el punto de referencia de EE.UU. bajan 1,5% a $92.34. Los estrategas de productos básicos de ING escribieron que el mercado sigue estando más preocupado por los acontecimientos del Oriente Medio, incluidos los ataques de Houthi contra Arabia Saudita y los riesgos persistentes para las corrientes de petróleo del Golfo Pérsico.
La ruta extendió la diapositiva del lunes en China continental cubierta por GSM el 12 de octubre (d20261012-fin4), cuando el índice ChiNext cayó 2.61%, más de 4.300 acciones disminuyeron, las pérdidas de hardware de computación AI y las acciones bancarias alcanzaron altos récords. Los movimientos del martes en Seúl, Tokio y Taipei mostraron la revalorización de la competencia de memoria-chip y valoraciones de IA que se extendían por la cadena tecnológica de Asia. Los inversores también están viendo los ingresos bancarios de esta semana, con Citigroup, JPMorgan Chase y Wells Fargo entre los reporteros.
Fuente: Associated Press, Hong Kong, 13 de octubre (AP Business Writers Damian J. Troise y Alex Veiga contribuyeron); ruta intradía y datos de flujo de Aju Press y Korea Economic Daily, 13 de octubre.
Fuente: GSM · EE. UU. (edición en inglés · edición original en chino)
Foto: 韩国交易所(釜山),hyolee2 摄,CC BY-SA 3.0(Wikimedia Commons)